
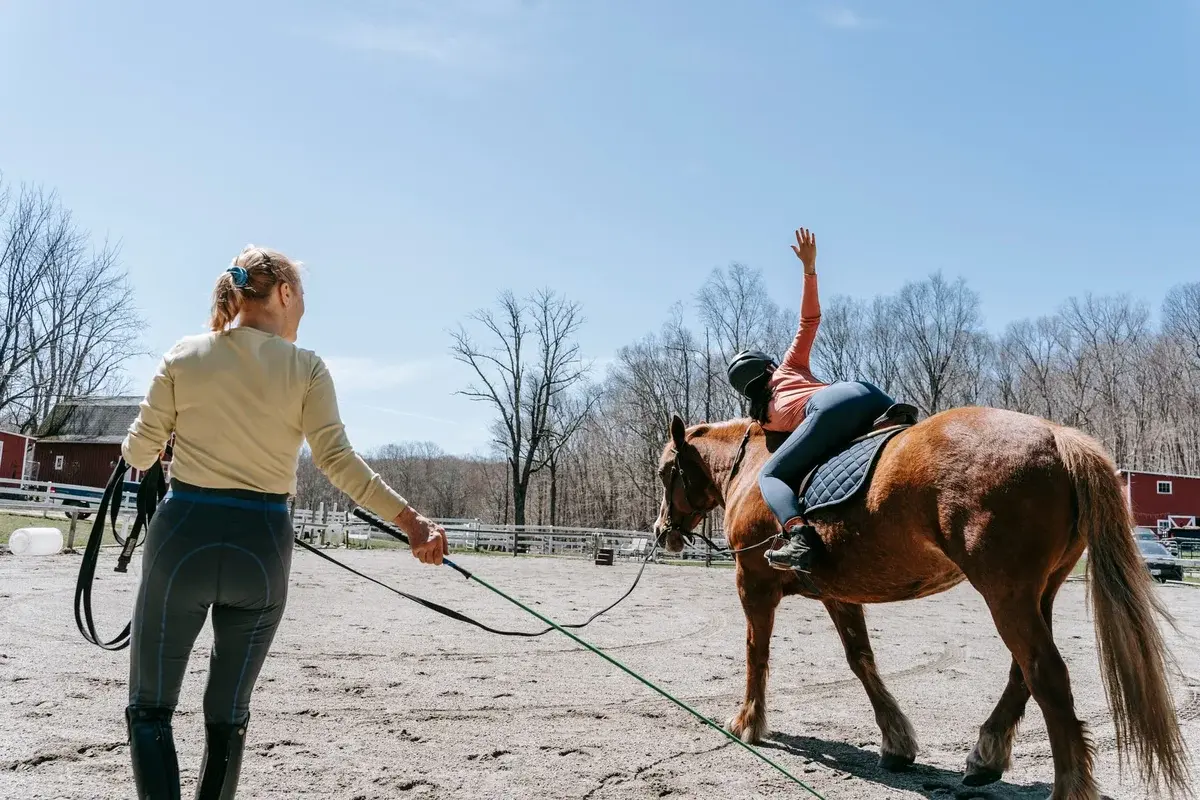
Rideundervisning kan nu give et lille skattefradrag. Folketinget har i november 2026 vedtaget et nyt fradrag for motion og musikundervisning, og Skattestyrelsen præciserer, at ridning er med på listen over fradragsberettigede aktiviteter.
Fradraget skal kompensere for de prisstigninger, der er fulgt med de nye momsregler på området. Skattestyrelsen vurderer, at ydelser som golf og ridning har et ikke-ubetydeligt fysisk element og derfor tæller som motion.
Det er dog ikke alle, der kan bruge ordningen. Der er både krav til alder og til, hvem der leverer undervisningen.
Hvem kan få fradraget?
Fradraget gælder voksne, der er fyldt 30 år eller fylder 30 i løbet af indkomståret. Undervisningen skal desuden udbydes af en kommerciel aktør, for eksempel en privat rideskole eller en privat underviser.
Undervisning og medlemskaber i idrætsforeninger og rideklubber, der er fritaget for moms, er ikke omfattet.
Hvad er det værd?
Et fradrag betyder, at et beløb trækkes fra den indkomst, der skal betales skat af. Man får altså ikke selve beløbet tilbage. Fradragets skattemæssige værdi er cirka 26 procent.
- 2026: Der kan højst indberettes 1.750 kr.
- 2027: Der kan højst indberettes 1.800 kr.
Har man betalt 1.000 kr. for rideundervisning, svarer det til en skattebesparelse på omkring 260 kr. Udnyttes det maksimale fradrag på 1.750 kr. i 2026, bliver besparelsen cirka 455 kr. Det er ikke de store penge for en rytter, men det er penge, man ellers ikke får.
Sådan indberetter man fradraget
Udgifterne skal selv indberettes til Skattestyrelsen via TastSelv. Fra 24. november 2026 bliver det muligt at tilføje fradraget på forskudsopgørelsen for både 2026 og 2027.
- Log ind på TastSelv hos Skattestyrelsen.
- Vælg forskudsopgørelsen og det relevante indkomstår, 2026 eller 2027.
- Find felt 421, Fradrag for motion og musikundervisning.
- Indtast udgifterne inklusive moms, op til henholdsvis 1.750 kr. og 1.800 kr.
- Tryk på Beregn og derefter Godkend.
Kvitteringerne skal gemmes, så udgifterne til undervisning, medlemskab eller kontingent hos den kommercielle udbyder kan dokumenteres.
Indberettes fradraget på forskudsopgørelsen, skal det også oplyses på den efterfølgende årsopgørelse. Vil man ikke have fradraget med i den løbende skat, kan man i stedet vente og indberette det på årsopgørelsen året efter.